Hogar
¿Qué cubre realmente un seguro de hogar?
Saber ¿Qué cubre realmente un seguro de hogar? ayuda a evitar sorpresas cuando aparece una avería, un robo o un daño a un vecino. En España, muchas personas contratan esta póliza al comprar una vivienda con hipoteca, al alquilar o simplemente para proteger su casa. Pero no todos los seguros son iguales. La clave está […]
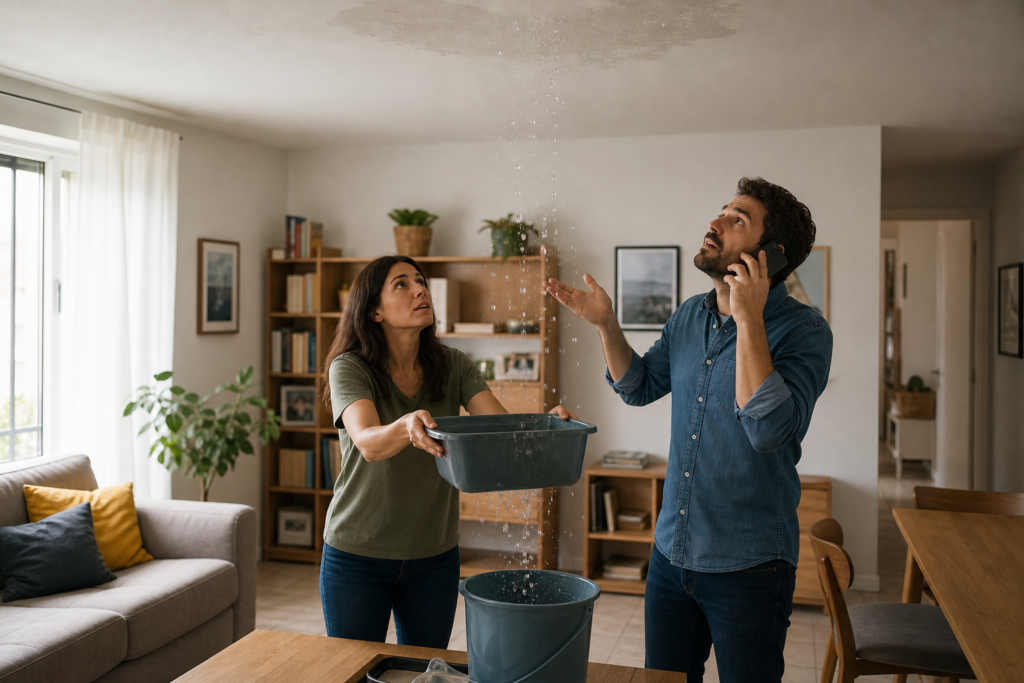
Saber ¿Qué cubre realmente un seguro de hogar? ayuda a evitar sorpresas cuando aparece una avería, un robo o un daño a un vecino. En España, muchas personas contratan esta póliza al comprar una vivienda con hipoteca, al alquilar o simplemente para proteger su casa. Pero no todos los seguros son iguales. La clave está en entender qué partes de la vivienda protege, qué límites tiene y qué situaciones pueden quedar fuera.
¿Qué cubre realmente un seguro de hogar? Conceptos básicos
Un seguro de hogar es un contrato que protege una vivienda frente a ciertos daños y responsabilidades. La compañía aseguradora cubre los riesgos incluidos en la póliza, siempre dentro de unas condiciones y límites.
Para entenderlo mejor, conviene separar dos ideas: el continente y el contenido.
El continente es la estructura de la vivienda. Incluye paredes, techos, suelos, ventanas, puertas, instalaciones fijas de agua, luz o gas, sanitarios y armarios empotrados. En general, es todo lo que no podrías llevarte fácilmente si te mudaras.
El contenido son los objetos que están dentro de la casa. Por ejemplo, muebles, electrodomésticos, ropa, libros, vajilla, aparatos electrónicos y otros bienes personales. Algunas pólizas también pueden cubrir joyas, obras de arte o equipos especiales, pero normalmente exigen declararlos de forma concreta.
No todos los seguros incluyen las dos partes. Una persona propietaria suele asegurar continente y contenido. Un inquilino, en cambio, puede asegurar solo sus pertenencias y la responsabilidad civil.
Coberturas habituales de un seguro de hogar
Aunque cada póliza tiene sus propias condiciones, hay coberturas que aparecen con frecuencia en los seguros de hogar en España. Es importante leerlas con calma, porque los nombres pueden parecer similares, pero los detalles cambian.
Daños por agua
Es una de las coberturas más usadas. Puede cubrir escapes, roturas de tuberías, filtraciones accidentales o daños causados por una fuga. Por ejemplo, si una tubería se rompe y moja el parquet, el seguro puede hacerse cargo de la reparación, siempre que el caso esté cubierto.
También puede incluir los daños que causes a un vecino por una fuga en tu vivienda. Sin embargo, no siempre cubre problemas por falta de mantenimiento, humedades antiguas o filtraciones repetidas no reparadas.
Incendio, explosión y humo
La cobertura de incendio suele ser básica en la mayoría de pólizas. Puede proteger la vivienda y los bienes asegurados si se produce un fuego accidental. También puede cubrir daños por humo o por explosión, según las condiciones contratadas.
En estos casos, la póliza suele indicar qué gastos se incluyen: reparación de daños, reposición de objetos, limpieza o incluso alojamiento temporal si la casa queda inhabitable. Los límites económicos son importantes.
Robo, hurto y vandalismo
El robo dentro de la vivienda suele estar cubierto si hay entrada forzada o violencia. Por ejemplo, si fuerzan una puerta y se llevan un ordenador, la póliza puede cubrir el valor asegurado.
El hurto es diferente. Ocurre cuando alguien se lleva algo sin fuerza ni violencia, por ejemplo, durante una visita. Algunas pólizas lo cubren y otras no. También pueden existir límites para dinero en efectivo, joyas o dispositivos electrónicos.
El vandalismo puede cubrir daños causados por terceros, como una puerta rota o pintadas en una vivienda. De nuevo, depende de lo firmado.
Fenómenos atmosféricos
Muchas pólizas cubren daños por lluvia, viento, granizo o nieve, pero normalmente con condiciones. Puede exigirse que el fenómeno tenga una intensidad mínima o que se pueda acreditar.
Por ejemplo, si una tormenta rompe una persiana o entra agua por una ventana dañada, el seguro puede intervenir. Si el daño se debe a una ventana mal cerrada o a una cubierta en mal estado, la compañía puede rechazarlo.
Responsabilidad civil: una cobertura muy importante
La responsabilidad civil del seguro de hogar cubre daños que tú, tu familia o tu vivienda puedan causar a otras personas. Es una de las partes más útiles de la póliza, aunque a veces no se le presta mucha atención.
Un caso típico es una fuga de agua que daña el techo del vecino de abajo. Otro ejemplo puede ser una maceta que cae del balcón y rompe algo. Según la póliza, también pueden incluirse daños causados por hijos menores o mascotas.
Esta cobertura no significa que todo esté siempre cubierto. Hay límites de dinero, exclusiones y situaciones especiales. Por eso conviene revisar la suma asegurada. Una cantidad demasiado baja puede quedarse corta si el daño es serio.
Servicios de asistencia y reparaciones
Muchos seguros de hogar incluyen asistencia en el hogar. No siempre es una cobertura de daños, sino un servicio para resolver incidencias. Puede resultar útil en situaciones cotidianas.
Algunos servicios habituales son:
- Envío de fontanero, electricista, cerrajero o cristalero en casos urgentes.
- Reparación de electrodomésticos, según antigüedad, tipo de aparato y límites de la póliza.
- Apertura de puerta si pierdes las llaves o se rompe la cerradura.
- Asistencia informática o ayuda con pequeños problemas tecnológicos, si está contratada.
- Reparaciones menores de bricolaje, normalmente con horas limitadas.
Estos servicios suelen tener condiciones concretas. A veces la mano de obra está incluida, pero los materiales no. Otras veces se cubre solo hasta una cantidad máxima. Leer esta parte evita malentendidos.
Qué no suele cubrir un seguro de hogar
Tan importante como saber qué cubre es conocer lo que puede quedar fuera. Las exclusiones varían, pero hay situaciones frecuentes que suelen generar dudas.
Un seguro de hogar normalmente no cubre el desgaste normal por el paso del tiempo. Si una instalación es muy antigua y falla por falta de mantenimiento, la compañía puede considerar que no es un daño accidental.
Tampoco suele cubrir daños provocados de forma intencionada. Si una persona causa un daño a propósito en su propia vivienda, no puede esperar que el seguro lo pague.
Otros casos que pueden quedar fuera son:
- Humedades por condensación o mala ventilación.
- Plagas, salvo que exista una cobertura específica.
- Daños en objetos no declarados cuando la póliza lo exige.
- Reformas mal realizadas o defectos de construcción.
- Viviendas desocupadas durante largos periodos, si no se informó a la aseguradora.
- Uso profesional de la vivienda sin declarar, por ejemplo, guardar material de trabajo de alto valor.
También conviene distinguir entre seguro privado y daños extraordinarios. Algunos sucesos graves pueden gestionarse de forma especial según la normativa española aplicable, pero siempre hay que revisar el caso concreto y la póliza contratada.
Límites, franquicias y letra pequeña
Una póliza puede decir que cubre robo, agua o incendio, pero eso no significa que cubra cualquier cantidad. Cada cobertura tiene límites. El límite es la cantidad máxima que la aseguradora pagará por un daño.
La franquicia es otra palabra importante. Si existe franquicia, tú pagas una parte del daño y la compañía paga el resto hasta el límite pactado. Por ejemplo, si la franquicia es de 150 euros y el daño cuesta 500, la aseguradora no pagará los primeros 150.
También aparece la suma asegurada. Es el valor por el que aseguras el continente o el contenido. Si aseguras por debajo del valor real, puede haber infraseguro. En ese caso, la indemnización podría ser menor de lo esperado.
Por eso es recomendable revisar:
- Valor real de la vivienda y de los bienes.
- Límites por joyas, dinero, bicicletas o tecnología.
- Condiciones para robo fuera de casa, si existe esa cobertura.
- Exclusiones por mantenimiento, antigüedad o uso de la vivienda.
- Plazos para comunicar un siniestro.
Seguro de hogar si eres propietario o inquilino
Las necesidades cambian según vivas en una casa propia o alquilada. Una persona propietaria suele preocuparse por la estructura, las instalaciones y los bienes. Por eso es habitual que asegure continente y contenido.
Si la vivienda está hipotecada, puede existir obligación de asegurar ciertos riesgos sobre el inmueble, según las condiciones del préstamo. Aun así, el propietario puede comparar coberturas y revisar si necesita más protección.
El inquilino, por su parte, no suele necesitar asegurar el continente, salvo que el contrato indique alguna responsabilidad concreta. Pero sí puede proteger sus muebles, ropa, aparatos y responsabilidad civil. Si causa un daño por descuido, esa cobertura puede ser muy útil.
En viviendas dentro de una comunidad, hay que tener en cuenta el seguro comunitario. Este suele cubrir zonas comunes y elementos generales del edificio. No sustituye siempre al seguro individual, porque no protege tus objetos personales ni muchas situaciones dentro de tu vivienda.
Cómo leer una póliza sin perderse
Leer una póliza puede parecer complicado, pero es más fácil si se revisa por partes. Primero, mira quién está asegurado y qué vivienda aparece en el contrato. Después, comprueba si se incluye continente, contenido o ambos.
Luego revisa las coberturas una a una. No basta con ver el nombre; hay que leer los límites, condiciones y exclusiones. También es útil fijarse en cómo se valora un objeto dañado: valor nuevo, valor real o valor con depreciación.
Por último, conviene guardar facturas, fotos y documentos de bienes importantes. En caso de siniestro, ayudan a demostrar qué había en la vivienda y cuál era su valor aproximado.
Preguntas frecuentes
¿El seguro de hogar cubre siempre las humedades?
No siempre. Puede cubrir una fuga accidental, pero no humedades por condensación, falta de ventilación o mantenimiento deficiente.
¿Mis electrodomésticos están incluidos en el seguro?
Normalmente forman parte del contenido, pero la reparación o sustitución depende de la causa del daño y de los límites contratados.
¿El seguro cubre si me roban fuera de casa?
Algunas pólizas incluyen robo fuera del hogar, pero no todas. Además, suelen existir límites y condiciones específicas.
¿Necesito seguro de hogar si vivo de alquiler?
No es obligatorio en todos los casos, pero puede proteger tus pertenencias y cubrir daños que causes a terceros.
¿Qué pasa si el valor asegurado es demasiado bajo?
Puede aplicarse infraseguro. Eso significa que la indemnización podría reducirse y no cubrir todo el daño sufrido.